
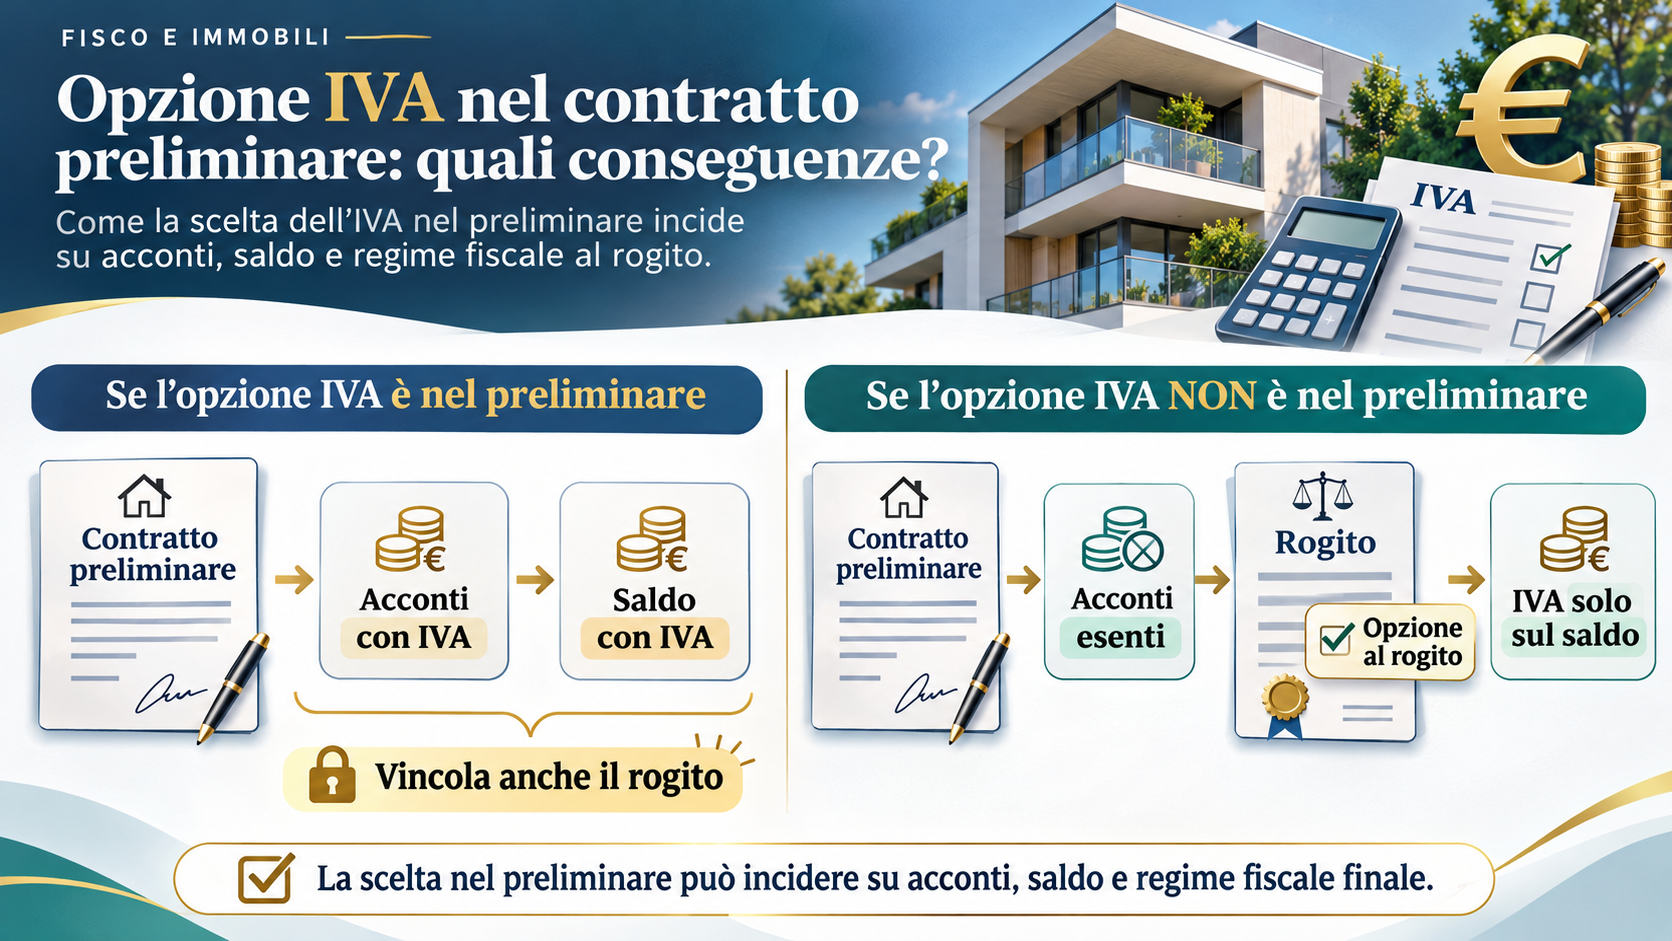
Vendita di immobili: attenzione all’opzione IVA nel contratto preliminare. La scelta può vincolare anche il rogito
L’opzione per l’applicazione dell’IVA nella vendita di un immobile può essere esercitata già nel contratto preliminare. Ma attenzione: scegliere subito l’IVA oppure rinviare la decisione al rogito può comportare conseguenze fiscali molto diverse, soprattutto per gli acconti già versati.
Quando si acquista o si vende un immobile, il contratto preliminare viene spesso considerato soltanto come un accordo preparatorio, con il quale venditore e acquirente si impegnano a concludere successivamente la compravendita davanti al notaio.
In realtà, soprattutto quando il venditore è un’impresa, il preliminare può avere conseguenze fiscali importanti, che non sempre possono essere modificate al momento del rogito definitivo.
Uno degli aspetti più delicati riguarda la scelta di assoggettare la vendita a IVA anziché applicare il regime di esenzione.
In determinati casi, infatti, la normativa consente al venditore di scegliere se effettuare la cessione immobiliare in esenzione IVA oppure con applicazione dell’imposta.
Questa possibilità, prevista dall’articolo 10, primo comma, numeri 8-bis e 8-ter, del D.P.R. 633/1972, riguarda specifiche cessioni di fabbricati abitativi e strumentali, quando l’applicazione dell’IVA non è già obbligatoria per legge.
Il punto fondamentale è capire quando deve essere effettuata questa scelta e quali conseguenze produce sul contratto definitivo.
L’opzione IVA può essere esercitata già nel preliminare
La legge stabilisce che la scelta di applicare l’IVA debba essere manifestata nell’atto di vendita, senza però precisare espressamente se debba trattarsi necessariamente del rogito notarile.
Su questo aspetto è intervenuta l’Agenzia delle Entrate con la circolare n. 22/E del 28 giugno 2013, chiarendo che l’opzione può essere esercitata anche nel contratto preliminare.
Si tratta di una possibilità importante, soprattutto quando l’acquirente versa degli acconti prima della stipula dell’atto definitivo.
Se il venditore inserisce già nel preliminare la volontà di assoggettare la cessione a IVA, gli acconti successivamente incassati saranno trattati secondo il regime di imponibilità scelto.
Quando ricorrono le condizioni previste dalla normativa e l’acquirente è un soggetto passivo IVA stabilito in Italia, trova applicazione anche il meccanismo dell’inversione contabile, comunemente chiamato reverse charge.
Ma la questione più importante è un’altra: la scelta effettuata nel preliminare non riguarda soltanto gli acconti.
Se si sceglie l’IVA nel preliminare, la decisione vincola anche il rogito
Questo è probabilmente l’aspetto più significativo della disciplina.
Secondo la ricostruzione contenuta nell’approfondimento allegato, quando il venditore esercita l’opzione IVA nel contratto preliminare, tale scelta produce effetti anche sul successivo contratto definitivo.
In sostanza, se si sceglie di applicare l’IVA nel preliminare, non si può liberamente cambiare idea al momento del rogito e assoggettare il saldo al regime di esenzione.
Il motivo è abbastanza semplice.
Con il preliminare il venditore ha già manifestato la volontà di applicare l’IVA alla vendita. Su questa decisione possono essersi basati anche gli adempimenti fiscali relativi agli acconti, come l’emissione delle fatture e l’eventuale applicazione del reverse charge.
Consentire al venditore di cambiare regime al momento del definitivo significherebbe mettere in discussione una scelta già effettuata e applicata.
Per questa ragione, l’opzione manifestata nel preliminare deve essere confermata nel rogito.
È importante precisare che si tratta di una conclusione interpretativa fondata sui chiarimenti dell’Agenzia delle Entrate e sulla ricostruzione normativa: la legge non disciplina espressamente ogni conseguenza di un eventuale ripensamento.
E se nel preliminare non viene scelta l’IVA?
La situazione cambia quando il contratto preliminare non contiene alcuna opzione per l’imponibilità IVA.
In questo caso il venditore conserva la possibilità di scegliere l’applicazione dell’imposta direttamente nel contratto definitivo.
Tuttavia, esiste una conseguenza da considerare con attenzione: l’opzione esercitata soltanto al rogito non modifica il trattamento fiscale degli acconti già incassati in esenzione.
Questo significa che la vendita può essere caratterizzata da due differenti trattamenti fiscali: una parte del prezzo rimane esente da IVA, mentre la parte residua, dovuta al momento del rogito, viene assoggettata all’imposta.
Facciamo un esempio.
Immaginiamo che una società venda un immobile strumentale per 300.000 euro, in una situazione nella quale è consentito scegliere tra esenzione e imponibilità IVA.
Al momento del preliminare, l’acquirente versa un acconto di 100.000 euro. Il contratto non contiene alcuna opzione IVA e l’acconto viene quindi fatturato in esenzione.
Successivamente, al momento del rogito, il venditore decide di applicare l’IVA alla cessione.
In questa situazione, secondo l’impostazione illustrata nell’approfondimento, il trattamento fiscale sarà il seguente:
Esempio: vendita di un immobile da 300.000 euro
Acconto al preliminare
100.000 €
Esente IVA
Saldo al rogito
200.000 €
Imponibile IVA
33,3% esente 66,7% imponibile
Schema illustrativo: l’opzione esercitata al rogito non modifica retroattivamente il regime IVA dell’acconto già incassato.
L’acconto di 100.000 euro mantiene il trattamento di esenzione, mentre l’IVA si applica soltanto al saldo di 200.000 euro, secondo le modalità previste dalla legge.
Questo meccanismo deriva dalle regole contenute nell’articolo 6 del D.P.R. 633/1972.
Per le cessioni immobiliari, infatti, l’operazione si considera normalmente effettuata al momento della stipula dell’atto. Tuttavia, quando viene pagato un acconto prima del rogito, l’operazione si considera effettuata, limitatamente all’importo pagato, già al momento del versamento.
Di conseguenza, gli acconti assumono un proprio trattamento fiscale che non può essere modificato retroattivamente da una scelta successiva.
Perché la differenza può essere importante per il venditore?
La scelta tra esenzione IVA e imponibilità non è una semplice formalità.
Può avere conseguenze economiche rilevanti, soprattutto quando il venditore è un’impresa che ha precedentemente detratto l’IVA relativa all’acquisto, alla costruzione o alla ristrutturazione dell’immobile.
In alcune situazioni, infatti, la vendita esente da IVA può comportare l’obbligo di restituire, in tutto o in parte, l’imposta detratta in precedenza.
È il problema della cosiddetta rettifica della detrazione IVA, disciplinata dall’articolo 19-bis.2 del D.P.R. 633/1972.
Per gli immobili, la normativa prevede un periodo di controllo decennale, durante il quale determinati cambiamenti nell’utilizzo o nel trattamento fiscale del bene possono incidere sul diritto alla detrazione.
Proprio per evitare conseguenze sfavorevoli sulla detrazione già esercitata, il venditore può avere interesse a scegliere l’imponibilità IVA.
Ma cosa succede se questa scelta viene effettuata soltanto al rogito, quando una parte del prezzo è già stata incassata in esenzione?
Il problema ancora aperto della rettifica IVA
Su questo punto l’approfondimento allegato evidenzia un’incertezza interpretativa che merita particolare attenzione.
Supponiamo che un’impresa abbia detratto l’IVA relativa a un immobile e che successivamente decida di venderlo.
Se una parte del corrispettivo è stata incassata in esenzione IVA e soltanto il saldo viene assoggettato a imposta, come deve essere calcolata l’eventuale rettifica della detrazione?
Una possibile interpretazione è quella di considerare separatamente le due parti della vendita.
In questo caso, la rettifica potrebbe riguardare soltanto la quota di corrispettivo rimasta esente, senza coinvolgere quella assoggettata a IVA.
Il ragionamento si basa sul fatto che gli acconti, ai fini dell’effettuazione dell’operazione, assumono rilevanza fiscale già al momento del pagamento.
Tuttavia, non esiste un chiarimento amministrativo specifico che risolva definitivamente questa situazione.
Le risposte dell’Agenzia delle Entrate n. 25 del 2023 e n. 231 del 2025 affrontano aspetti della rettifica della detrazione e del trattamento delle cessioni immobiliari, ma non risolvono espressamente il caso di una vendita in parte esente e in parte imponibile.
Rimane quindi il rischio che l’Amministrazione finanziaria adotti una diversa interpretazione, considerando la cessione come un’operazione unitaria, con conseguenze differenti sul calcolo della rettifica.
Questa incertezza rende particolarmente importante valutare il regime IVA già prima della firma del contratto preliminare.
Attenzione anche all’imposta di registro
La scelta di applicare o meno l’IVA può avere conseguenze anche sull’imposta di registro.
Quando una parte del corrispettivo non viene assoggettata a IVA, occorre infatti verificare il trattamento dell’imposta di registro applicabile a quella componente, tenendo conto anche di quanto eventualmente già versato al momento della registrazione del preliminare.
Il coordinamento tra IVA e imposta di registro richiede quindi attenzione, soprattutto nei casi in cui acconti e saldo siano sottoposti a regimi differenti.
Non bisogna dimenticare, inoltre, che il trattamento fiscale degli acconti non dipende sempre da una scelta del venditore.
Si pensi, ad esempio, a un’impresa costruttrice che incassa acconti entro cinque anni dall’ultimazione dei lavori, quando l’applicazione dell’IVA è obbligatoria nei casi previsti dalla legge.
Se il rogito viene stipulato dopo il quinquennio, il saldo può essere soggetto al regime naturale di esenzione, salvo che il venditore eserciti l’opzione per l’imponibilità.
Questo perché l’applicazione obbligatoria dell’IVA agli acconti non equivale a una scelta volontaria capace di vincolare anche il definitivo.
La scelta più prudente è valutare tutto prima del preliminare
Dalle regole esaminate emerge una considerazione importante: il momento in cui viene esercitata l’opzione IVA può incidere in maniera decisiva sul trattamento fiscale dell’intera operazione.
Quando il venditore ha interesse ad assoggettare tutta la cessione a IVA, manifestare questa volontà già nel preliminare può rappresentare la soluzione più prudente.
In questo modo, acconti e saldo seguono lo stesso regime fiscale, evitando le difficoltà interpretative che possono sorgere quando una parte del prezzo è esente e un’altra è imponibile.
Naturalmente, la convenienza dell’opzione deve essere valutata caso per caso, considerando la tipologia dell’immobile, la posizione fiscale delle parti, le detrazioni IVA già effettuate e gli eventuali effetti sull’imposta di registro.
Per operazioni immobiliari di particolare valore, una scelta compiuta senza un’adeguata valutazione preventiva può tradursi in costi fiscali significativi.
Conclusioni
Il contratto preliminare non è soltanto il primo passo verso la compravendita di un immobile. In determinate situazioni può essere anche il momento in cui vengono assunte decisioni fiscali destinate a produrre effetti fino al rogito definitivo.
La differenza fondamentale è questa: se il venditore esercita l’opzione IVA già nel preliminare, tale scelta vincola, secondo l’interpretazione esaminata, anche il trattamento del saldo al rogito. Se invece non esercita l’opzione nel preliminare, può ancora farlo nel definitivo, ma gli acconti precedentemente incassati in esenzione conservano il loro originario trattamento fiscale.
La questione assume particolare rilievo quando sono in gioco importi elevati o possibili rettifiche dell’IVA detratta.
Il consiglio pratico è quindi quello di non rinviare automaticamente al rogito le valutazioni sul regime IVA della vendita, ma di affrontarle già nella fase di predisposizione del preliminare.
Una corretta pianificazione fiscale fin dall’inizio può evitare incertezze, contestazioni e conseguenze economiche che potrebbero emergere soltanto al momento della conclusione dell’operazione.
Napoli,li 03/11/2026
Riferimenti normativi e di prassi: articoli 6, 10, comma 1, nn. 8-bis e 8-ter, 17 e 19-bis.2 del D.P.R. 633/1972; Agenzia delle Entrate, circolare n. 22/E del 28 giugno 2013; risposte n. 25/2023 e n. 231/2025.